- A+
所属分类:澳门旅游


美债收益率何时触顶,是当前市场最难回答的问题之一。花旗最新量化跨资产研究显示,油价回落几乎是美债收益率见顶的必要前提条件,而当前持续的地缘政治紧张局势令油价居高难下,这意味着收益率的终极峰值或许尚未到来。
01. 核心结论:油价是收益率见顶的必要条件
花旗量化全球宏观策略团队的分析师Alex Saunders与Vinh Vo在报告中重申了其跨资产分析框架,并在原有基础上新增了三段超过70个基点的利率抛售区间,核心结论基本维持不变。
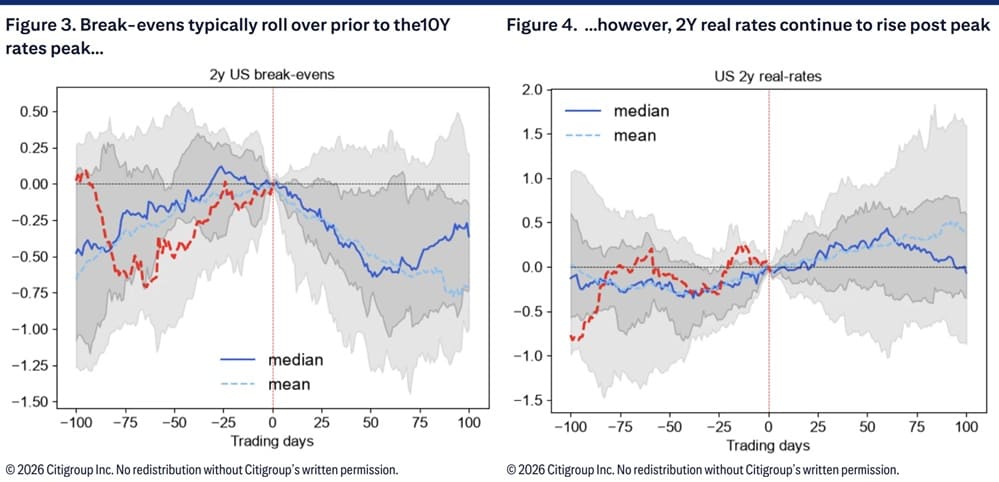
历史数据显示,在美债10年期收益率触顶之前,跨资产表现呈现出明显的领先滞后规律。
| 指标 | 与收益率峰值的关系 |
|---|---|
| 前端盈亏平衡通胀率 | 通常在收益率峰值出现前 1至2个月 率先回落 |
| 油价见顶 | 几乎是收益率见顶的必要前提 |
| 2年期实际利率 | 往往在收益率峰值出现后仍继续上行,属于滞后指标 |
当前,盈亏平衡通胀率的走强趋势已经出现,但关键的“回落”信号尚未形成。
花旗指出,持续的地缘政治不确定性令原油价格维持高位,使得油价见顶的时间节点难以判断。在此背景下,对收益率峰值的任何预测都只能被进一步推后。
02. 哪些信号有效,哪些信号无效
有效信号
| 信号 | 说明 |
|---|---|
| 5年期至30年期国债收益率曲线(5s30s)平坦化 | 通常在峰值前约一个月出现,但该趋势近25个交易日已出现逆转,信号趋于混乱 |
| 高收益债利差走阔 | 与收益率见顶的历史规律吻合 |
| 低违约风险股票的相对跑赢 | 同上 |
| 优质股(Quality) | 在收益率峰值前后200天窗口内通常表现强劲,近期已有所体现 |
| 成长股 | 往往在收益率峰值出现前便已提前见顶,并在此后持续跑输 |
无效或滞后信号
| 信号 | 说明 |
|---|---|
| 核心CPI与整体CPI同比 | 均为滞后指标,近期偏热的CPI读数并不能排除收益率已经见顶的可能性 |
| 2年期实际利率 | 同样不会在收益率拐点处出现逆转 |
| VIX指数 | 对收益率时机的判断几乎没有参考价值,但历史上在峰值确认后往往趋于下行 |
03. 当前信号相互矛盾
花旗坦承,将当前市场动态与历史规律对照后,所得到的信号存在明显冲突,难以作出明确的方向性判断。
指向收益率可能已见顶的信号
| 信号 | 状态 |
|---|---|
| 周期股相对防御股 | 已连续 2至3个月 走弱 |
| 高收益债利差 | 在走阔 |
这些均与收益率见顶后的市场特征相符。
指向收益率峰值仍在前方的信号
| 信号 | 状态 |
|---|---|
| 盈亏平衡通胀率 | 仍在走强 |
| 美元指数(DXY) | 近期重启升势 |
| 油价 | 因地缘政治因素持续受到支撑 |
三者共同指向收益率终极峰值可能仍在前方。
花旗认为,若地缘政治局势出现积极进展——尤其是中期选举后——将显著提升油价见顶的概率,进而为美债收益率的持续回落创造条件。在此之前,收益率的近期走势仍将保持高度不确定性。
04. 资产配置:“周期末段”策略
在上述判断框架下,花旗的周期模型已切换至 “周期末段” 模式。
| 配置方向 | 具体操作 |
|---|---|
| 股票 | 低配(近期进一步下调至低配) |
| 信用债 | 低配 |
| 债券(美债除外) | 超配 |
| 大宗商品 | 超配 |
全球宏观策略团队的立场
| 维度 | 立场 |
|---|---|
| 久期 | 整体保持中性 |
| 利率策略 | 倾向于欧洲央行对美联储的利差 |
| 股票 vs 信用债 | 优先选择股票敞口 |
这一配置逻辑的核心在于:在收益率峰值信号尚不明朗、油价与盈亏平衡通胀率均未出现决定性回落之前,对美债持中性而非积极做多的立场更为审慎。
05. 关键信息汇总
| 维度 | 内容 |
|---|---|
| 核心结论 | 油价回落是美债收益率见顶的必要前提 |
| 领先信号 | 前端盈亏平衡通胀率(峰值前1-2个月回落) |
| 滞后信号 | 2年期实际利率、CPI |
| 当前矛盾 | 周期股走弱+高收益债利差走阔(指向见顶) vs 盈亏平衡通胀率走强+美元升势+油价高位(指向峰值未到) |
| 关键变量 | 地缘政治局势,尤其是中期选举后 |
| 配置策略 | 低配股票与信用债,超配债券(美债除外)及大宗商品 |
06. 结语
从油价与盈亏平衡通胀率的领先关系,到当前信号之间的相互矛盾,再到“周期末段”的配置策略——花旗的这份报告,勾勒出了当前美债收益率判断的复杂图景。
在油价与盈亏平衡通胀率均未出现决定性回落之前,收益率的终极峰值或许尚未到来。而对美债持中性而非积极做多的立场,或许是当前环境下更为审慎的选择。