- A+


昨夜旧金山那场闭门会议,目的写得很明白:为下个月的IPO争取支持。Anthropic把潜在公开市场投资者请进总部,用一整天讲安全理念、增长轨迹与效率改善。在AI股票刚刚大跌、信用市场警报频响的这一周,这场说明会递交的不只是一份收入数据,更是一次对AI商业化故事的公开检验。
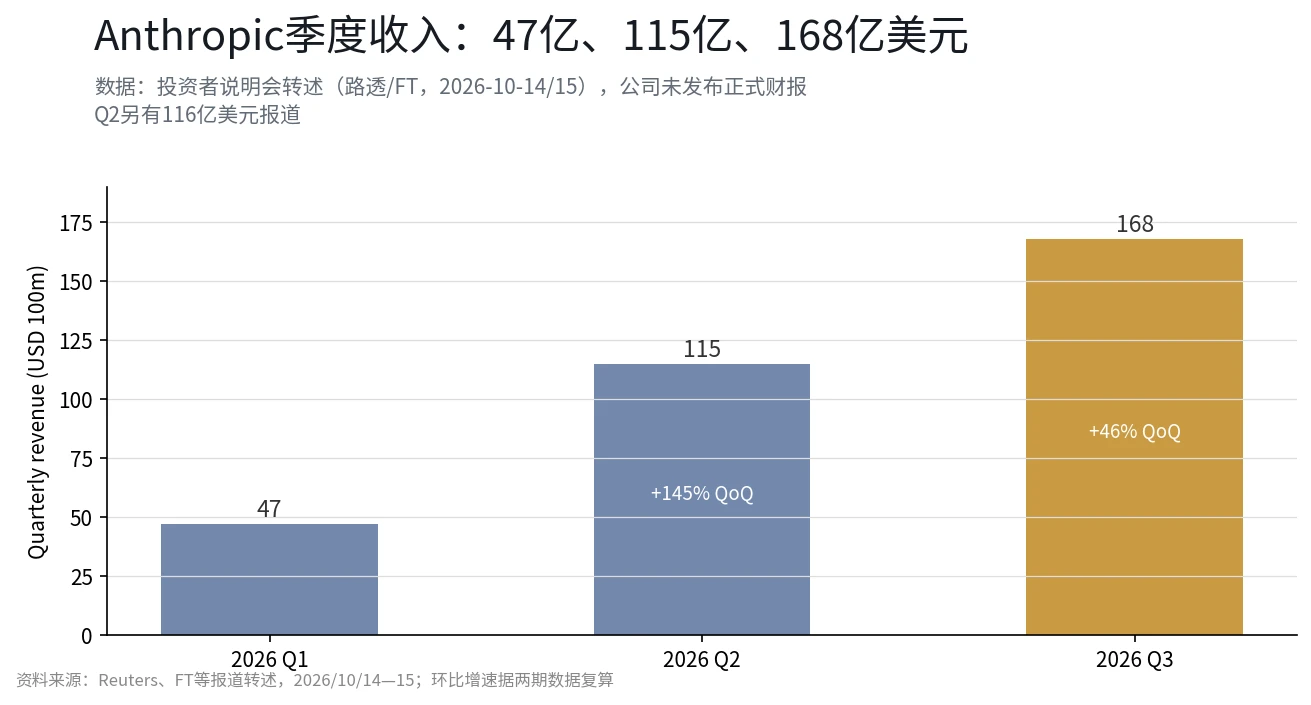
01. 三个季度的收入台阶
| 季度 | 收入 |
|---|---|
| 一季度 | 47亿美元 |
| 二季度 | 约 115亿美元 |
| 三季度 | 168亿美元 |
按此推算,年化收入运行水平已约 670亿美元。
而据The Information报道,三季度收入已达2025年全年的 3.6倍以上——换言之,2025年一整年的收入,不到现在一个季度的三分之一。
环比增速的两个视角
| 视角 | 说明 |
|---|---|
| 从高处看 | 二季度约 145% 的环比增长由Claude Code等产品需求带动,属于低基数上的陡峭爬升;三季度的约 46% 建立在高基数上,增速回落是算术结果 |
| 从低处看 | 46%的环比意味着如果四季度维持类似速度,全年收入可能超过 400亿美元,这一水平已超过多数华尔街机构此前对AI应用层收入的预期区间(据公开报道,不同机构预测差异较大) |
真正需要跟踪的是四季度:环比能否继续维持在40%上下,决定“效率改善支撑增长”的说法是兑现还是走弱。
02. “调整后盈利”里有什么、缺什么
说明会给出的盈利表述有两个:
| 表述 | 说明 |
|---|---|
| 调整后盈利 | 需要打折看待——“调整后”通常剔除了某些成本项(此类公司的常见调整对象是股权激励、重组支出等),但Anthropic未披露具体调整内容,通用会计准则下的盈利数字要等正式财报 |
| 当季现金流为正 | 更实在:对一家把芯片与数据中心列为最大开支的公司,季度现金流为正意味着收入增长至少在当期覆盖了算力扩张的现金消耗 |
还缺什么?三块
| 缺失项 | 说明 |
|---|---|
| 通用会计准则下的盈利与毛利水平 | — |
| 与云厂商之间的算力采购承诺规模 | 这决定未来现金流出的刚性程度 |
| 收入的构成 | 订阅、API与产品收入各占多少、企业客户占比多高 |
这三块都是 S-1文件 正式披露后才能补上的空白,也是机构给这家公司定价时最需要的输入。
03. 把两万亿美元放回坐标系
估值的历史台阶
| 时间 | 估值 |
|---|---|
| 2025年3月 | 投后估值 615亿美元 |
| 2025年9月 | 完成130亿美元融资,投后估值 1830亿美元(据Reuters、WSJ报道) |
| 2026年2月 | 进一步升至 3800亿美元(据公开报道回顾) |
| 当前IPO讨论 | 2万亿美元上方 |
从3800亿到2万亿,中间隔了超过五倍。
倍数可以帮助掂量这些数字的分量
| 估值 | 对应年化收入倍数 |
|---|---|
| 2万亿讨论区间 | 约 30倍 年化收入 |
| 2月的3800亿美元估值 | 约 6倍 |
同一个分母、两种定价,这正是说明会要用“收入台阶”回答的问题。
公开市场参照:英伟达
| 指标 | 数据 |
|---|---|
| 最新市值 | 约 5.33万亿美元 |
| 过去四个季度收入 | 约 2535亿美元 |
| 市销率 | 约 21倍 |
两者分母不同(一家是年化推算、一家是已披露实绩),只能作粗略对照,但方向清楚:讨论区间隐含的是“高增长在可见未来延续”的预期,任何低于该预期的读数,在30倍这个位置都可能被放大。
发行规模的坐标系
| 排名 | IPO | 募资规模 |
|---|---|---|
| 1 | SpaceX(2026年6月) | 750亿美元 |
| 2 | 沙特阿美(2019-2020年) | 294亿美元 |
| 3 | 阿里巴巴(2014年) | 250亿美元 |
若Anthropic募资超 1000亿美元,或刷新今年6月才写下的纪录;1000亿美元也约相当于2万亿估值的 5%,发行本身的稀释规模与市场承接能力,是认购端需要消化的现实约束(历史纪录不构成对本次发行结果的预测)。
04. 11月的发行细节:目前知道什么
| 时间 | 事件 |
|---|---|
| 6月1日 | 向美国证监会秘密递交S-1文件(据雅虎财经报道) |
| 10月14日 | 旧金山投资者说明会,全天向潜在公开市场投资者展示(据FT等报道) |
| 最早11月9日当周 | 启动正式的市场推介(据雅虎财经援引彭博报道) |
| 目标 | 感恩节前挂牌交易、年底前完成上市——时间安排仍可能调整(据华尔街日报报道) |
规模方面
纽约时报援引银行界人士的说法称,募资规模可能超过 1000亿美元、估值讨论在 2万亿美元上方;这一规模若兑现,或刷新SpaceX今年6月创下的发行纪录。
时间表与市场状态的对照
这个时间表与市场的状态放在一起看,选择并不轻松:发行窗口恰逢AI板块大跌、信用利差走阔。但换个角度,说明会集中披露收入与盈利进展,正是为了在弱窗口里给认购者提供支撑。
对二级市场投资者而言,这家公司上市后将成为第一个可以直接交易的 “纯AI模型层” 标的,其发行定价与上市初期表现会成为整个板块的新参照;订阅、API与产品收入的占比变化,可作为后续观察指标之一。
05. 放在昨夜的盘面里读
昨夜的市场给了这份答卷一个微妙的背景音:
| 市场信号 | 内容 |
|---|---|
| CoreWeave债券 | 收益率逼近 15% |
| AI相关工业股 | 普跌 |
| 信用市场 | 对“借钱建AI”的模式提出质疑 |
| Anthropic数据 | 收入高增长、现金流为正 |
两种定价并不矛盾——收入是模型公司的,利息是借债建设者的。
据披露数据,变现能力强的模型层在一级市场仍按高增长获得追捧,重资产、高杠杆的基建层在信用市场被重新计价;两个市场的价差,是未来一个季度AI定价的主要变量。
解读
11月的发行定价将成为这场分化最直接的公开读数。
| 情景 | 说明 |
|---|---|
| 若最终定价落在传闻区间之内 | 说明一级市场对AI变现的信心未被二级市场的信用担忧波及 |
| 若定价明显低于传闻区间或发行推迟 | 则说明信用端的重新计价已经传导至一级市场 |
| 反向影响 | 若发行顺利、认购踊跃,AI板块的恐慌情绪也可能得到部分修复——发行进程本身就是板块情绪的变量之一 |
06. 写在最后
47亿、115亿、168亿美元的三级台阶,是AI商业化迄今最硬的一份经营证据;而“调整后盈利”与GAAP之间的空白、环比增速从145%到46%的回落,是这份证据里最需要冷静对待的部分。
11月9日当周若启动推介,发行进程的每一步——定价区间、认购情况、挂牌首日表现——都会比任何研报更直接地回答一个问题:
市场给AI的定价,到底走到了哪一步。